

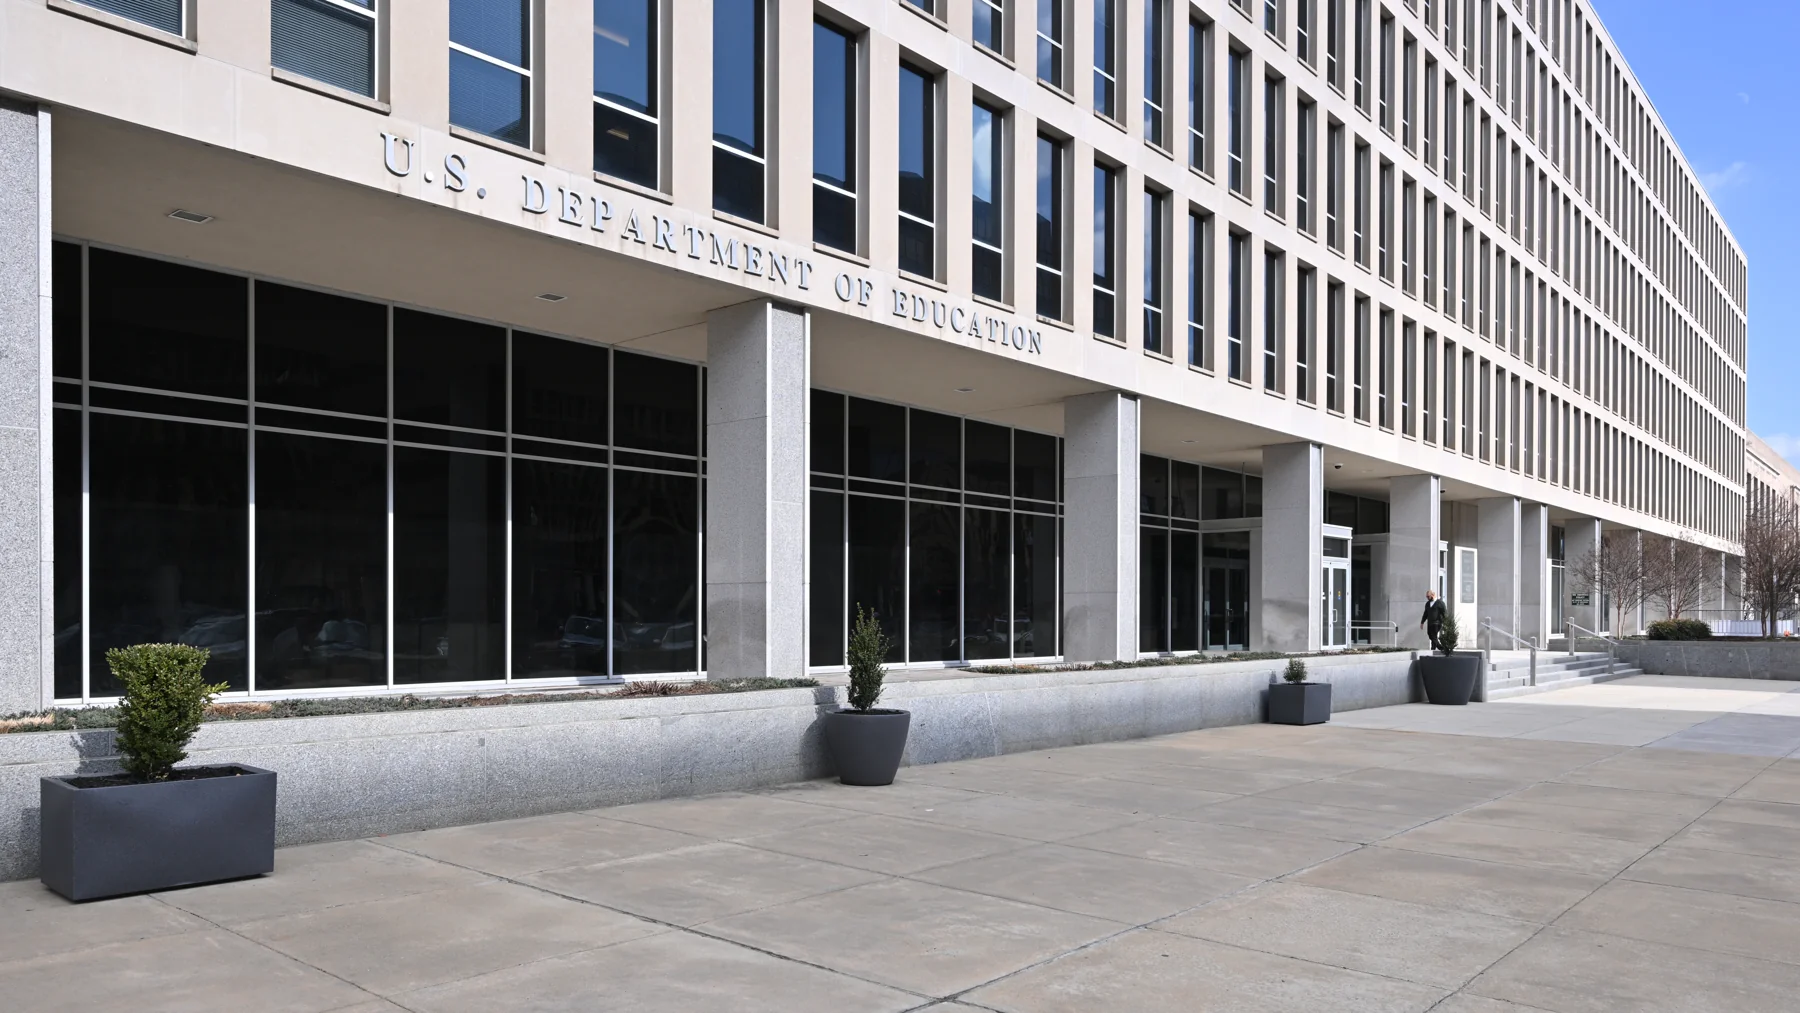
যুক্তরাষ্ট্রে শিক্ষকতা, সরকারি কাজ বা অলাভজনক প্রতিষ্ঠানে চাকরি নেওয়ার সিদ্ধান্তের সঙ্গে অনেক সময় শিক্ষাঋণের হিসাব জড়িয়ে থাকে। পাবলিক সার্ভিস লোন ফরগিভনেস নামে একটি কর্মসূচি নির্দিষ্ট শর্ত পূরণকারী কর্মীদের জন্য দীর্ঘমেয়াদি ঋণ মওকুফের পথ রাখে। এই কর্মসূচিতে কোন নিয়োগকর্তার কর্মীরা যোগ্য হবেন, তা নিয়ে সাম্প্রতিক একটি নিয়ম আদালতে চ্যালেঞ্জ হয়েছিল। ২১ অক্টোবর মার্কিন সরকার সংশ্লিষ্ট আদালতের রায়ের বিরুদ্ধে দুটি আপিল আর না চালানোর সিদ্ধান্ত জানিয়েছে। ফলে আপাতত সেই বিতর্কিত নিয়ম পুনরুজ্জীবিত করার একটি বড় আইনি পথ বন্ধ হয়েছে। কিন্তু ‘সবার ঋণ আজ মাফ’—এমন অর্থ এই খবরের নয়।
অ্যাসোসিয়েটেড প্রেসের প্রতিবেদন এবং ক্যালিফোর্নিয়া অঙ্গরাজ্যের অ্যাটর্নি জেনারেলের ২২ অক্টোবরের বিবরণ অনুযায়ী, নিয়মটি শিক্ষা মন্ত্রণালয়কে এমন ক্ষমতা দিতে চেয়েছিল যাতে কোনো সরকারি বা অলাভজনক নিয়োগকর্তার কাজকে ‘উল্লেখযোগ্য অবৈধ উদ্দেশ্য’ বলে মনে করলে তার কর্মীদের কর্মসূচি থেকে বাদ দেওয়া যায়। বিরোধীদের আশঙ্কা ছিল, অস্পষ্ট মানদণ্ড রাজনৈতিকভাবে অপছন্দের প্রতিষ্ঠানকে লক্ষ্য করার সুযোগ দিতে পারে। সরকার নিয়মটির পক্ষে ভিন্ন যুক্তি দিয়েছিল। আদালতের রায়ে নিয়মটির আইনি ভিত্তি নিয়ে আপত্তি ওঠে; পরে সরকারের আপিল প্রত্যাহার খবরের নতুন অংশ।
কর্মসূচির মূল ধারণা পুরোনো। যোগ্য ঋণগ্রহীতা সরকারি বা যোগ্য অলাভজনক প্রতিষ্ঠানে কাজ করেন এবং নির্দিষ্ট নিয়মে প্রায় দশ বছরের অর্থাৎ ১২০টি যোগ্য মাসিক পরিশোধ সম্পন্ন করেন। এরপর বাকি ফেডারেল শিক্ষাঋণ মওকুফের সুযোগ তৈরি হতে পারে। এখানে ‘সুযোগ’ কথাটি গুরুত্বপূর্ণ। ঋণের ধরন, নিয়োগকর্তার যোগ্যতা, কাজের সময় এবং পরিশোধের হিসাব—সব শর্ত যাচাই হয়। শুধু শিক্ষক বা স্বাস্থ্যকর্মী হলেই স্বয়ংক্রিয় মওকুফ হয় না। তাই বর্তমান আদালত-সংক্রান্ত খবরকে নিজের ব্যক্তিগত যোগ্যতার নিশ্চয়তা হিসেবে ধরা ঠিক হবে না।
বিশ্ববিদ্যালয়ের শিক্ষার্থীদের কাছে বিষয়টি কেন বড়? উচ্চশিক্ষার খরচ মেটাতে ঋণ নেওয়ার পর অনেকে কম বেতনের জনসেবামূলক কাজে যেতে দ্বিধা করেন। দশ বছর কাজের পর ঋণ মওকুফের সম্ভাবনা সেই সিদ্ধান্তে প্রভাব ফেলতে পারে। সরকারি স্কুল, হাসপাতাল, অগ্নিনির্বাপণ ও বিভিন্ন অলাভজনক সেবায় কর্মী ধরে রাখার উদ্দেশ্যে কর্মসূচিটি তৈরি হয়েছিল। নিয়ম যদি মাঝপথে বদলে যায়, মানুষ নিজের ক্যারিয়ার ও অর্থনৈতিক পরিকল্পনা নিয়ে অনিশ্চয়তায় পড়েন। তাই এই আইনি বিরোধ শুধু আইনজীবীদের বিষয় নয়; এটি শিক্ষার্থী ও কর্মীদের ভবিষ্যৎ পরিকল্পনার প্রশ্ন।
তবে বর্তমান অবস্থাও স্থায়ী রাজনৈতিক সমঝোতার নিশ্চয়তা দেয় না। আদালতের একটি সিদ্ধান্ত, আপিল প্রত্যাহার এবং ভবিষ্যতে অন্য কোনো নীতি প্রস্তাব—এসব আলাদা ঘটনা। নতুন নিয়ম আনতে চাইলে সরকারকে আইন ও প্রশাসনিক প্রক্রিয়ার সীমা মানতে হবে। আদালতের সিদ্ধান্তে কোন ধারা বাতিল হয়েছে এবং কোন সাধারণ যোগ্যতার শর্ত চালু আছে, তা আলাদাভাবে পড়া দরকার। সংবাদ শিরোনামে শুধু ‘ঋণ মাফ বাঁচল’ লিখলে এই সূক্ষ্ম পার্থক্য হারিয়ে যায়।
একজন ঋণগ্রহীতার ব্যবহারিক প্রশ্নও আলাদা: নিজের ঋণ কোন ধরনের, নিয়োগকর্তা তালিকাভুক্ত কি না, কত মাসের পরিশোধ হিসাব হয়েছে, এবং সরকারি হিসাবে কোনো ভুল আছে কি না। এসব তথ্য যাচাই করতে ব্যক্তিগত ঋণ নথি ও অফিসিয়াল সেবা ব্যবহার করতে হয়। সংবাদ প্রতিবেদন থেকে নির্দিষ্ট ব্যক্তির আর্থিক ফল বলা সম্ভব নয়। এই সীমা স্বীকার করাই দায়িত্বশীল উচ্চশিক্ষা সাংবাদিকতা, বিশেষত যখন পাঠকের সিদ্ধান্তে বড় অর্থনৈতিক প্রভাব থাকতে পারে।
এখনকার খবর তাই একদিকে স্বস্তির, অন্যদিকে সীমিত। সরকার বিতর্কিত নিয়ম রক্ষার দুটি আপিল ছেড়েছে; আদালতে নিয়মটি বাধার মুখে। ফলে জনসেবায় থাকা অনেক ঋণগ্রহীতার জন্য একটি অনিশ্চয়তা কমেছে। কিন্তু কর্মসূচির সাধারণ শর্ত ও আবেদন প্রক্রিয়া রয়ে গেছে। আগামী দিনে শিক্ষা মন্ত্রণালয়ের আনুষ্ঠানিক নির্দেশনা এবং আদালতের নথিতে কী পরিবর্তন আসে, সেটিই নজরে রাখতে হবে।
আরও একটি কারণ হলো নিয়োগকর্তার দীর্ঘমেয়াদি পরিকল্পনা। জনসেবামূলক প্রতিষ্ঠান দক্ষ কর্মী আকর্ষণ করতে চাইলে সম্ভাব্য ঋণমওকুফ একটি সুবিধা হিসেবে তুলে ধরে। সেই সুবিধার নিয়ম ঘনঘন অনিশ্চিত হলে কর্মী ও প্রতিষ্ঠান দুপক্ষই বিপাকে পড়ে। আদালতের সাম্প্রতিক অগ্রগতি তাই উচ্চশিক্ষার অর্থায়ন থেকে শুরু করে জনসেবা খাতের কর্মী ধরে রাখার আলোচনাতেও গুরুত্বপূর্ণ।
মন্তব্য (0)
আপনার মন্তব্য লিখুন
এখনো কোনো মন্তব্য নেই। প্রথম মন্তব্যটি করুন!